Otoño de hipotecas: fijas y mixtas siguen al frente, paralelamente el euríbor continúa por encima del 3%
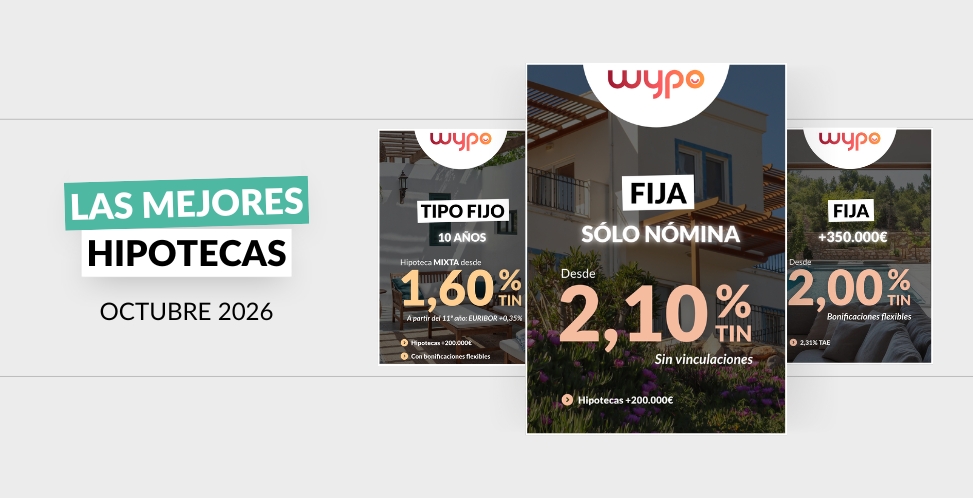
Una de cada cuatro monedas. Es, en torno a eso, lo que se lleva la hipoteca de los ingresos mensualese medios de una familia: alrededor del 25%.
Un porcentaje que se aguanta mientras la cuota no se mueve, pero que se nota, y mucho, en cuanto sube. Y ahora el euríbor sube, mientras el mercado de la vivienda empieza a dar señales de enfriamiento.
Cae la hoja y toca revisar las cuentas. Este octubre, las hipotecas mixtas, con tramos fijos iniciales más largos (5-10 años), y las fijas mantienen el liderazgo como mejor opción ante un euríbor que ha superado el 3% durante todo septiembre y no tiene pinta de que vaya a bajar. Si buscas hipoteca, querrás saber qué te pueden ofrecer los bancos este mes y en qué condiciones. Si ya tienes una hipoteca variable o mixta, lo que te preocupa, posiblemente, es cuánto va a subir tu cuota y si te conviene cambiarla.
Un mercado que empieza a coger aire
La vivienda también cambia de estación. Según el INE, el precio de la vivienda libre subió un 12,2% interanual en el segundo trimestre, su menor avance desde el primer trimestre de 2025 y las compraventas volvieron a caer en julio. Hablamos de moderación, no de corrección: los precios siguen en máximos, pero el extraordinario ritmo de los últimos trimestres empieza a enfriarse, con compradores que ya no pueden pagar más.
En paralelo, el BCE subió el 10 de septiembre sus tipos oficiales 25 puntos básicos, hasta el 2,50% en la facilidad de depósito, y el mercado sigue pendiente de la reunión del 29 de octubre. Conviene recordar quién marca qué: la cuota de una hipoteca variable, o del tramo variable de una mixta, depende del euríbor, no del tipo oficial del BCE; y las hipotecas fijas no dependen de ninguno de los dos.
El mercado hipotecario está entrando en una fase distinta. La firma de hipotecas sigue siendo alta, pero las condiciones ya empiezan a notar el precio del dinero más caro: el tipo medio ronda ya el 3%. Sigue habiendo financiación disponible, pero el importe solicitado de las hipotecas es mayor y el número de hipotecas pedidas también. El número de hipotecas constituidas sobre viviendas creció un 10,8% interanual en junio, hasta las 45.907 operaciones, su cifra más alta en 16 años y su importe medio subió un 6%, hasta los 178.365€, un nuevo récord de la serie histórica.
En un mes con el euríbor por encima del 3%, parece lógico apostar por una hipoteca de tipo fijo. La fija representa el 60,9% de las hipotecas constituidas en mayo, frente al 39,1% de variable, una proporción que se ha mantenido entre el 60% y el 64% desde comienzos de año.
Te identificamos las mejores hipotecas y te contamos cómo podemos ayudarte a optar a las que mejor encajan con tu perfil.
Las condiciones por importe este mes
Más de 350.000 €
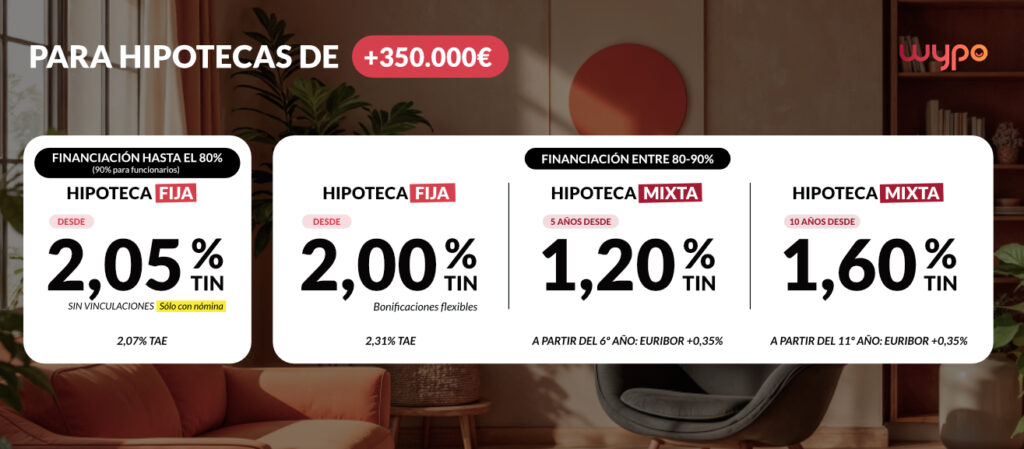
| Producto | Tipo inicial | Condiciones |
| Fija bonificada | Desde 2% TIN – 2,31% TAE | Hasta 90%. Nómina + seguros |
| Fija solo nómina, sin vinculaciones | Desde 2,05% TIN – 2,07% TAE | Hasta 80% (90% funcionarios). Solo nómina |
| Mixta 5 años | Tramo fijo 5 años desde 1,20% TIN – 1,52% TAE | Hasta 90%. Euríbor + 0,35% desde año 6 |
| Mixta 10 años | Tramo fijo 10 años desde 1,60% TIN – 1,91% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Las operaciones de importe elevado suelen despertar un mayor interés comercial entre las entidades. El volumen de intereses y la posibilidad de captar a un cliente con ingresos altos permiten acceder a condiciones que no siempre están disponibles en préstamos más pequeños. En Wypo te vamos a ayudar a optar a esta financiación.
Más de 200.000 €
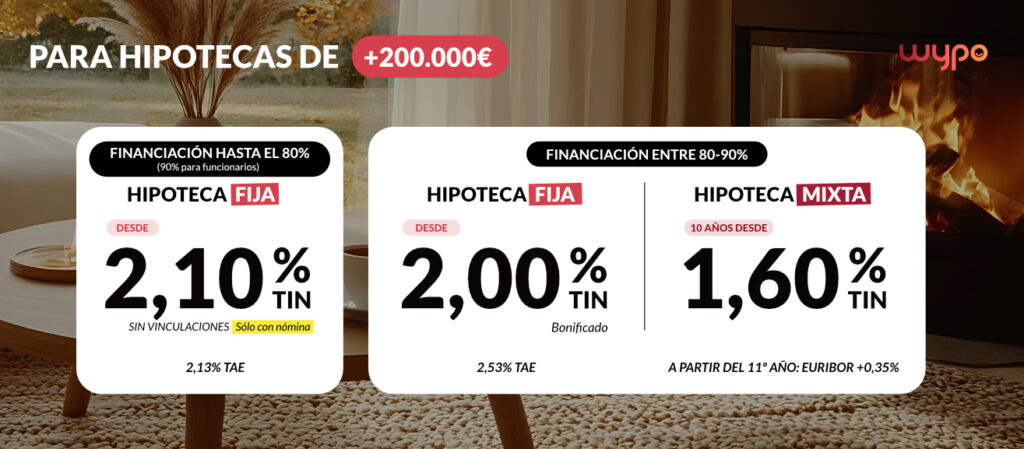
| Producto | Tipo inicial | Financiación |
| Fija solo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Entre 100.000 y 200.000 €
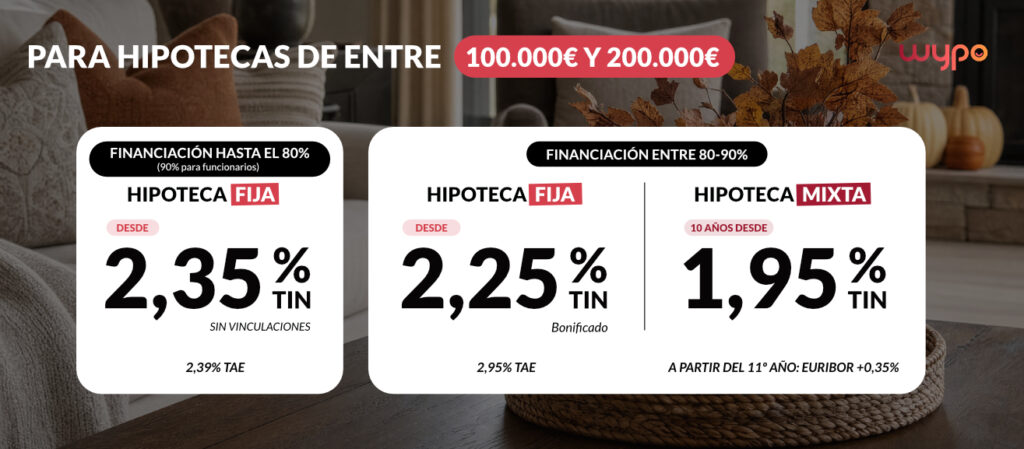
| Producto | Tipo inicial | Financiación |
| Fija solo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Atiende el Euríbor si tu hipoteca es variable o mixta
El euríbor cerró agosto en el 2,954%, según el Banco de España, y en septiembre ha seguido escalando: se ha movido por encima del 3% todo el mes y cierra en torno al 3,2%, más de un punto por encima del 2,172% de septiembre de 2025. Si tu hipoteca es variable, o vas a entrar en el tramo variable de una mixta, lo más probable es que tu próxima revisión suba.
Ante esto, puedes plantearte una mejora de tu hipoteca con otra entidad y en condiciones más favorables que te permitan ahorrar miles de euros.
En Wypo te acompañamos para encontrar las mejores hipotecas para ti y para optar a las ofertas que mejor encajen con tu perfil y tus necesidades actuales. Gratis y sin compromiso.
Comparar y Prepararse es la Clave
En octubre de 2026 todavía hay hipotecas fijas y mixtas con condiciones competitivas, pero con un euríbor por encima del 3% y la reunión del BCE del 29 de octubre en el horizonte, comparar toda la operación importa más que nunca. Con los precios de la vivienda frenando su subida, pero sin bajar, esperar tiene su propio riesgo: quien aguarda a que bajen los tipos puede acabar pagando más por la casa, y quien aguarda a que baje el precio puede acabar con una hipoteca más cara.
Un tipo de interés más bajo no siempre es la opción más barata: las vinculaciones, comisiones y el coste total pueden hacer que una oferta con un tipo algo superior salga mejor. No se trata de acertar por dónde irá el euríbor, sino de dejar cerrada una cuota que puedas asumir. La buena noticia es que a medio plazo podrás revisar tus condiciones y mejorarlas.
Cuéntanos tu caso
Ya sea tu primera hipoteca, una nueva hipoteca para la compra o una mejora de la que ya tienes, en Wypo trabajamos con más de 20 entidades para encontrar la que encaja con tu perfil, sin coste y sin compromiso. Calcula tu hipoteca o habla con nuestro equipo.