Cómo calcular tu hipoteca con el euríbor y ver cuánto podrías llegar a pagar
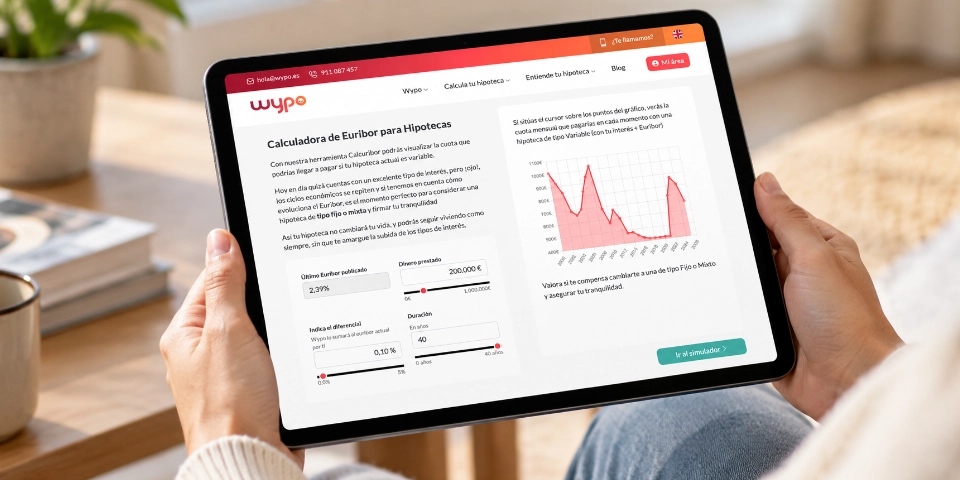
Para calcular tu hipoteca con el euribor puedes utilizar el Calcuribor de Wypo, una calculadora gratuita que muestra la cuota mensual que podrías llegar a pagar con una hipoteca variable o mixta en su tramo variable sumando tu diferencial al último euríbor publicado. Solo necesitas tres datos: dinero prestado, diferencial y duración. Te sirve para ver el riesgo que se asume antes de elegir entre tipo variable, fijo o mixto.
Una hipoteca variable no tiene una cuota, tiene una trayectoria. Lo que pagas el primer año no tiene por qué parecerse a lo que pagarás en el décimo, porque el euríbor, el índice al que se referencian la mayoría de estos préstamos, sube y baja con los ciclos económicos. Por eso, antes de firmar, la pregunta útil no es cuánto pagarás el primer mes, sino cuánto podrías llegar a pagar y si tu economía lo aguantaría.
¿Qué es el Calcuribor y qué te enseña?
El Calcuribor es la calculadora de euríbor para hipotecas de Wypo. Su planteamiento es sencillo: en lugar de darte una cifra única, te enseña la cuota mensual que pagarías con una hipoteca de tipo variable (tu diferencial más el euríbor) y la dibuja en un gráfico. Al pasar el cursor por los puntos de la línea ves la cuota de cada momento.
Es gratuita y está pensada para una situación muy concreta: entender cuánto puede pesar el euríbor en tu cuota antes de comprometerte con un tipo de interés.
Cómo se usa: tres datos y un gráfico
La herramienta te pide tres datos:
- Dinero prestado: el importe de la hipoteca, hasta 1.000.000€.
- Diferencial: el porcentaje que la entidad suma al euríbor, entre el 0% y el 5%. Lo encontrarás en la oferta (la FEIN) o, si ya tienes hipoteca, en tu contrato.
- Duración: los años del préstamo, hasta 40.
No tienes que buscar el euríbor ni hacer la suma tú: el Calcuribor parte del último euríbor publicado y lo añade a tu diferencial. El resultado es el gráfico de cuotas con tu interés más el euríbor.
La diferencia con una calculadora que solo da una cifra
Te enseña la cuota como una línea, no como un número. Una cifra única tranquiliza o asusta según el día. Un gráfico permite ver el recorrido y valorar el margen que tienes.
Incorpora el euríbor por ti. Es el dato que más cambia y el que menos controla quien pide la hipoteca. Tenerlo ya dentro de la herramienta evita errores y búsquedas.
Está pensada para el momento de decidir. El propio Calcuribor te invita a valorar si te compensa un tipo fijo o mixto y te lleva al simulador de Wypo para seguir con esa comparación.
Un ejemplo para entender cuánto pesa el euríbor
Imagina una hipoteca de 200.000€ a 25 años con un diferencial del 1%. Estas son las cuotas que resultarían de aplicar cada tipo total a ese préstamo:
| Euríbor | Tipo total (euríbor + 1 %) | Cuota mensual |
|---|---|---|
| 2 % | 3 % | 948 € |
| 3 % | 4 % | 1.056 € |
| 4 % | 5 % | 1.169 € |
Cálculo orientativo con cuota constante (sistema de amortización francés), hecho por Wypo para este artículo. No es una salida del Calcuribor: comprueba el tuyo introduciendo tus datos.
En este ejemplo, cada punto que sube el euríbor añade en torno a 110€ a la cuota mensual. Esa es justo la diferencia que el Calcuribor te enseña con tus cifras, y que conviene mirar con calma antes de firmar.
Qué te aporta si estás a punto de pedir una hipoteca
Ves el riesgo antes de firmar, no después. Es mucho más cómodo descubrir en una pantalla que una subida del euríbor se te haría cuesta arriba que descubrirlo en la primera revisión de tu cuota.
Pones cifras al debate entre variable, fija y mixta. Elegir tipo de interés es, sobre todo, decidir cuánta incertidumbre estás dispuesto a asumir. El Calcuribor mide esa incertidumbre en euros al mes.
Fijas tu límite. Antes de hablar con ninguna entidad, decide cuál es la cuota máxima que tu economía soportaría sin agobios y compárala con lo que muestra el gráfico.
Llegas a la oferta sabiendo qué mirar. El diferencial y la duración son dos datos que puedes mover en la herramienta. Con la oferta delante, sabrás cuánto pesa cada uno en lo que pagarías.
El servicio de Wypo es gratuito para el cliente y la decisión sobre el tipo de interés es siempre tuya: el Calcuribor te da información para tomarla, no la toma por ti.
Lo que el Calcuribor no hace
Conviene tenerlo claro para usarlo bien. El Calcuribor no predice el euríbor, no es una oferta ni una oferta vinculante, y no calcula la TAE ni el coste de las vinculaciones. Es una simulación orientativa para entender el riesgo. La cuota real dependerá siempre de las condiciones que firmes con la entidad.
Y si lo que buscas es el valor oficial del euríbor, el dato de referencia del mercado hipotecario lo publica el Banco de España.
Siguiente paso: variable, fija o mixta
Si ya has visto lo que podría pasar con una hipoteca variable, el paso lógico es compararla con las otras opciones. En tipos de hipotecas tienes las diferencias entre variable, fija y mixta y en el simulador de nueva hipoteca puedes calcular la cuota de tu préstamo. Y si ya tienes una hipoteca variable y te preguntas si te compensa cambiarla, el simulador para mejorar tu hipoteca es el punto de partida.