Cómo usar un simulador de hipoteca y leer el resultado
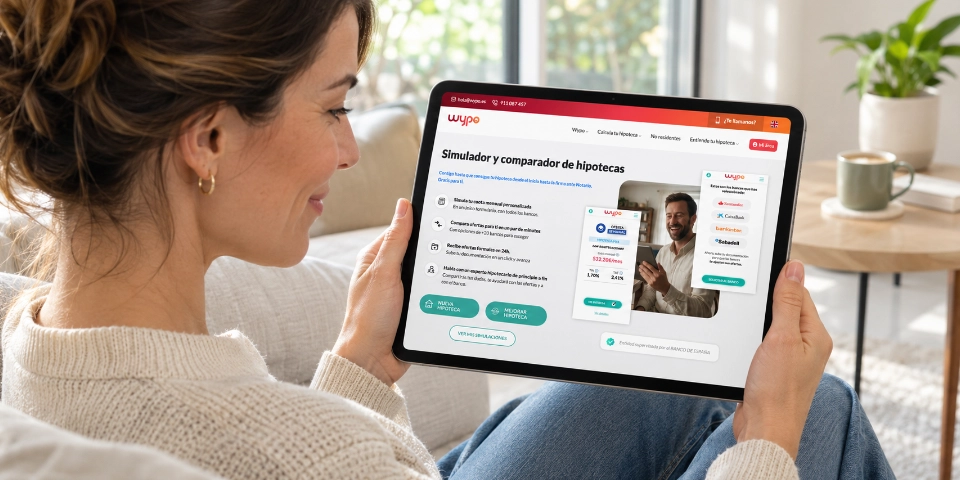
Un simulador de hipotecas calcula la cuota mensual aproximada a partir del precio de la vivienda, tus ahorros y el importe que necesitas financiar. El de Wypo, además, te enseña cuánto tendrías que tener ahorrado, cuánto te financiaría el banco y cómo cambia la cuota entre una hipoteca fija, mixta o variable. Es gratis.
Cuando ya tienes una vivienda en mente, hay dos preguntas que no conviene dejar para el último momento: cuánto vas a pagar cada mes y cuánto dinero tienes que poner tú. Un simulador te da esa foto. No es una oferta, pero te evita llegar a ciegas a la primera conversación con un banco.
¿Qué datos pide el simulador de hipotecas de Wypo?
Hay dos caminos, según lo que necesites: una nueva hipoteca o mejorar la que ya tienes.
Si es una nueva hipoteca, indicas el precio de la vivienda, tus ahorros y el importe que quieres financiar. Después, unos datos básicos: tu nombre, cuántos titulares sois y qué edad tenéis, y vuestros ingresos y gastos mensuales. Del inmueble, el precio, dónde está y si es de obra nueva o de segunda mano.
Si quieres mejorar tu hipoteca, añades tus condiciones actuales: si es fija, mixta o variable, cuándo la firmaste y cuánto te queda por pagar.
¿Qué te enseña el resultado?
Con esos datos, el simulador te muestra:
- Cuánto necesitas tener ahorrado y cuánto te financiaría el banco.
- La cuota aproximada de distintos bancos. De cada oferta ves la cuota mensual, el tipo de interés, el plazo y las bonificaciones, si las hay.
- Cómo cambia la cuota según el tipo de interés. Puedes comparar una hipoteca fija, mixta o variable, con el euríbor del momento. Si dudas entre ellas, los tipos de hipotecas están explicados aquí y si quieres ver cómo afecta el euríbor a tu cuota, tienes el Calcuribor.
- Los impuestos, con su detalle.
- Si mejoras tu hipoteca, cuánto podrías ahorrar y cómo quedaría tu nueva cuota.
Hay algo que el simulador no puede saber: los seguros. Dependen de cada hipoteca, de cada banco y de cada caso. Lo que sí te da es una cuota aproximada con o sin vinculaciones. Y conviene saber que hay hipotecas que no piden contratar seguros: basta con domiciliar la nómina.
¿Es esta la cuota que me ofrecerá el banco?
No necesariamente. Las cuotas del simulador parten de las condiciones estándar de cada banco para tu perfil. Son un punto de partida, no una oferta en firme, la oferta formal, con tus datos reales, puede variar.
Para llegar a esas ofertas formales hace falta documentación: DNI, datos personales, datos del inmueble y datos económicos. Por eso necesitas tener ya elegida la vivienda: el banco estudia una operación concreta, no una idea. Si no tienes los papeles a mano, Wypo te conecta con los organismos oficiales para que descargues los documentos en el momento, sin coste. Con todo reunido, tu caso se presenta a las entidades que mejor encajan con tu perfil y recibes las ofertas formales en 24 horas hábiles. Un experto hipotecario te acompaña de principio a fin: te ayuda con las ofertas y a que negocies con el banco.
Todo esto es gratis para ti: los bancos pagan a Wypo por llevarles clientes.
Úsalo antes de pisar el banco
Hay un motivo práctico. Si vas antes a una entidad y te hace una oferta directa, capas la posibilidad de que el canal digital pueda hacerte una oferta, el banco ya te considera su cliente y puedes perder opciones. Empezar por aquí te deja más margen para acertar.
Prueba el simulador de hipotecas de Wypo en un par de minutos. Y si ya tienes ofertas de varios bancos en la mano, el Analizador te ayuda a ver la cuota, los intereses y el total a devolver de cada una.