Financiar más del 80% de la vivienda: qué opciones hay hoy y cómo ayuda Wypo
Sí, se puede financiar más del 80% del valor de una vivienda pero no con todos los bancos: muchas entidades llegan al 85%, bastantes al 90%, dos al 95% y dos al 100% sin aval público. Cuanto más de la entrada cubre el banco, más ingresos y mejor perfil se exigen.
El tema vuelve a estar de actualidad. El Real Decreto-ley 29/2026 crea el préstamo Tu Casa, del ICO, de hasta 50.000€ o el 20 % del valor de la vivienda,5 si esta cifra es menor, para completar la entrada de una primera vivienda. Todavía no se puede solicitar: falta su convalidación, prevista para el 12 de noviembre y un acuerdo del Consejo de Ministros que fije los requisitos. Mientras tanto, la financiación por encima del 80% ya existe y tiene reglas concretas.
¿Por qué el banco suele financiar solo el 80%?
Lo habitual es que el banco financie hasta el 80% del valor y el comprador aporte el 20% restante como entrada. Cuanto más de ese 20% quiere cubrir el banco, más cuesta conseguirlo, por dos motivos.
El primero es la capacidad de pago. A mayor importe, mayor cuota, y como las entidades limitan el esfuerzo a un porcentaje de los ingresos, a más hipoteca hacen falta más ingresos.
El segundo es el riesgo, que depende del porcentaje financiado sobre el valor de la vivienda y no del importe. Con un 80%, la entrada del comprador amortigua un posible impago; con el 100%, no hay colchón. Por eso, aunque el importe sea menor, un porcentaje mayor suele llevar un tipo de interés más alto, el banco considera que asume mayor riesgo.
¿Cuántas entidades financian más del 80% y qué piden?
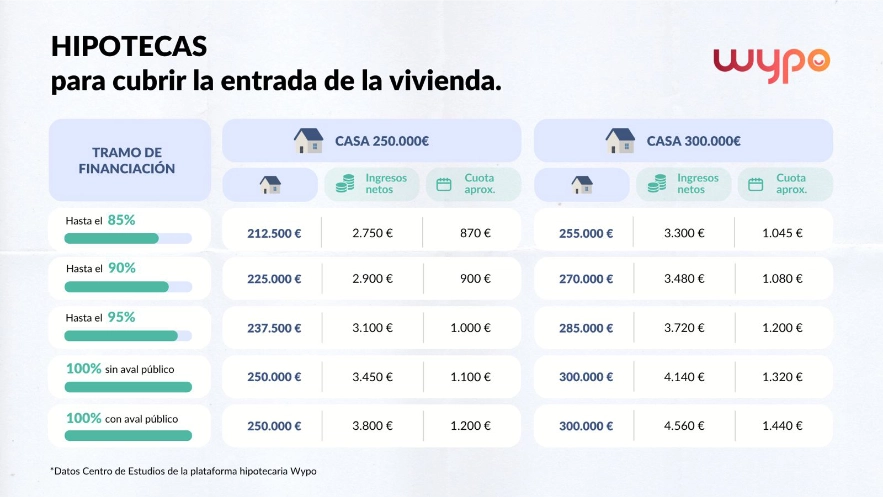
Cada escalón reduce el número de entidades dispuestas. Esto recoge la tabla de Wypo:
En todos los casos se pide una ratio de esfuerzo inferior al 35% y entre 12 y 18 meses de antigüedad laboral.
A partir del 95%, la cuota crece más que el importe prestado. Para una vivienda de 250.000€, en el Centro de Estudios de Wypo estimamos que el 100% sin aval exige unos 3.450€ netos al mes, y el 100% con aval público, 3.800€. La cuota pasa de 1.100€ a 1.200€ (un 9% más) para la misma cantidad prestada, lo que apunta a un tipo de interés superior. Es una paradoja: la vía pensada para comprar sin ahorros acaba pidiendo más ingresos y saliendo más cara, aunque en algunas situaciones es la única opción viable.
¿Y con el aval ICO?
El aval ICO cubre hasta el 20% del préstamo (25% con calificación energética D o superior) durante diez años, para jóvenes de hasta 35 años y familias con menores a cargo y se puede formalizar hasta el 31 de diciembre de 2027. Acceder exige acreditar ingresos, patrimonio, residencia y calificación energética y el trámite es más complejo que el de una hipoteca convencional. Además, según las propias entidades, el aval llega una vez concedida la hipoteca, de modo que si no se aprueba, el banco ya ha asumido el riesgo.
Su uso lo refleja: a 31 de diciembre de 2025 se habían formalizado 10.453 operaciones, con 255,8 millones de euros en avales, algo más del 10% de los 2.500 millones de la línea.
¿Cómo ayuda Wypo a financiar más del 80%?
En Wypo somos intermediarios de crédito inmobiliario supervisado por el Banco de España y nuestro servicio es gratuito para el cliente. Trabajamos a diario con las entidades que conceden financiación por encima del 80%, conocemos sus políticas de riesgo y mantenemos acuerdos especiales. Eso importa porque cada banco aplica sus propios criterios, como la antigüedad laboral, la ratio de esfuerzo o la edad de los titulares y no todos aceptan todos los perfiles.
Conectamos con las entidades y con tu consentimiento, accedemos a tu documentación en un clic, sin la pérdida de tiempo y gestión de papeleo que supone ir de banco en banco. Después, un gestor hipotecario experto selecciona, según tu perfil, a qué entidades conviene presentarlo y lo comenta directamente para acordar con el cliente y resolver cualquier tipo de duda que pueda surgir. Wypo te acompaña en el proceso, aunque la decisión final sobre la operación es siempre de la entidad.
Si ya has elegido vivienda y te falta parte de la entrada, puedes calcular tu cuota