Checklist en tus finanzas antes de solicitar una hipoteca
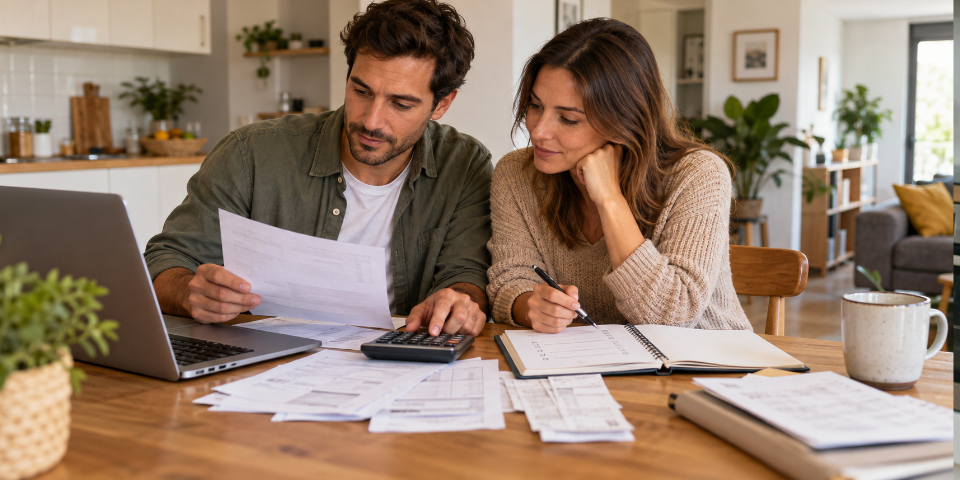
Si estás buscando hipoteca, tienes que saber que el banco no solo mirará tu nómina: también analiza cómo ahorras y cómo gastas. Por eso, antes de comenzar el proceso, conviene ordenar las cuentas y gestionar el ahorro familiar
Antes de solicitar una hipoteca, pon en orden tus cuentas, atiende en qué gastas y cómo ahorras, el banco analiza estas cuestiones: no solo mira la nómina, también mira tus cuentas. Si estás buscando hipoteca y tienes tiempo, ordenar las cuentas de casa antes de pedirla marca la diferencia entre una negociación cómoda y una en la que te puedan poner peros.
No hace falta un cambio radical. Con un checklist claro y unos minutos al mes, cualquier familia puede llegar a la solicitud de su hipoteca con más ahorro y un perfil financiero más sólido. En Wypo acompañamos cada día a familias que buscan su primera hipoteca o quieren mejorar la que ya tienen y este es el checklist que les recomendamos seguir antes de dar el paso.
1. Pon cifras a tus ingresos y gastos reales
Descarga los movimientos de los últimos tres meses desde tu banca online y anótalo todo: nómina, alquiler, suministros, seguros, compras, ocio. No hace falta una app sofisticada: una hoja de cálculo sencilla basta para ver el patrón real de tu economía y detectar de dónde puede salir el ahorro para la hipoteca.
2. Identifica los gastos «hormiga»
El café de después de comer, la app de turno, la compra online repetida… por separado parecen poca cosa pero sumados durante un año suelen ser la partida que más sorprende. Revisar tres meses de movimientos suele bastar para detectarlos.
3. Audita suscripciones y servicios duplicados
Revisa streaming, almacenamiento en la nube y apps de pago. Es habitual pagar por servicios que ya no se usan, o dos que hacen lo mismo. Cancelar lo que no uses al menos una vez por semana suele liberar entre 20€ y 50€ al mes, dinero que puedes destinar directamente al ahorro para la entrada.
4. Compara seguros de hogar y vida
Si vas a firmar una hipoteca, el banco probablemente te exigirá un seguro de hogar y, en algunos casos, uno de vida vinculado al préstamo. No siempre son los más competitivos del mercado: pedir otras cotizaciones, respetando lo que exige la entidad, puede suponer un ahorro real.
5. Automatiza el ahorro el mismo día que cobras
La técnica más efectiva sigue siendo la más simple: programa una transferencia automática a una cuenta separada el mismo día que cobras, antes de gastar nada. Aunque empieces con 50€ al mes, conviertes el ahorro en hábito y dejas de depender de «lo que sobre», que casi nunca sobra…
6. Construye tu fondo de emergencia
Antes de pensar en la entrada de una vivienda, tu familia necesita un colchón de tres a seis meses de gastos básicos, en una cuenta separada de la del día a día. Este fondo evita recurrir a tarjetas o préstamos rápidos ante un imprevisto y da tranquilidad durante todo el proceso de compra.
7. Ordena tus deudas
Haz una lista de préstamos personales, tarjetas o financiación de coche: cuánto debes, qué cuota pagas y a qué interés. Los bancos suelen exigir que la suma de todas tus cuotas, incluida la futura hipoteca, no supere entre el 30% y el 35% de tus ingresos netos, la conocida Tasa de Esfuerzo. Además los bancos aplican la Tasa de Esfuerzo Extresada, esto quiere decir que no supere el 40% de tus ingresos netos.
8. Calcula la entrada real, no solo el 20%
Cuando se busca hipoteca, es fácil quedarse solo con el dato del 20% de entrada. Pero hay que sumar los gastos de compraventa (notaría, registro, gestoría e impuestos), que en España rondan entre el 10% y el 12% adicional según la comunidad autónoma. Tener esta cifra clara desde el principio evita sustos de última hora. El simulador de Wypo te va a indicar los gastos que tendrías en tu caso concreto.
9. Comprueba qué ayudas te corresponden
Según tu edad, tu comunidad autónoma y tu situación, puede haber deducciones fiscales que reduzcan el esfuerzo de compra. Dedicar una tarde a revisarlo antes de empezar a buscar hipoteca puede suponer sorpresas con las que no contabas.
10. Compara condiciones antes de firmar (o antes de cambiar de hipoteca)
Si estás buscando tu primera hipoteca, no te quedes con la primera oferta: compara tipo de interés fijo, variable y mixto, comisiones y vinculaciones exigidas entre varias entidades. En Wypo trabajamos con más de 20 bancos y te presentaremos las opciones más recomendadas según tu perfil. Y si ya tienes una hipoteca firmada hace años, puedes revisar con el simulador para mejorar tu hipoteca si sigue siendo competitiva una mejora de hipoteca puede bajar tu cuota.
¿Cuándo es el momento en el que estoy preparado para solicitar una hipoteca?
Si ya cubres la entrada y los gastos, y tus cuotas futuras no superan ese 30-35% de tus ingresos netos, puede ser buen momento para comparar ofertas. Si te falta margen, seguir ahorrando unos meses más suele traducirse en mejores condiciones. Pero en definitiva, la recomendación es que cuando tú estés preparado es el momento de dar el paso.