Mejores hipotecas noviembre 2026
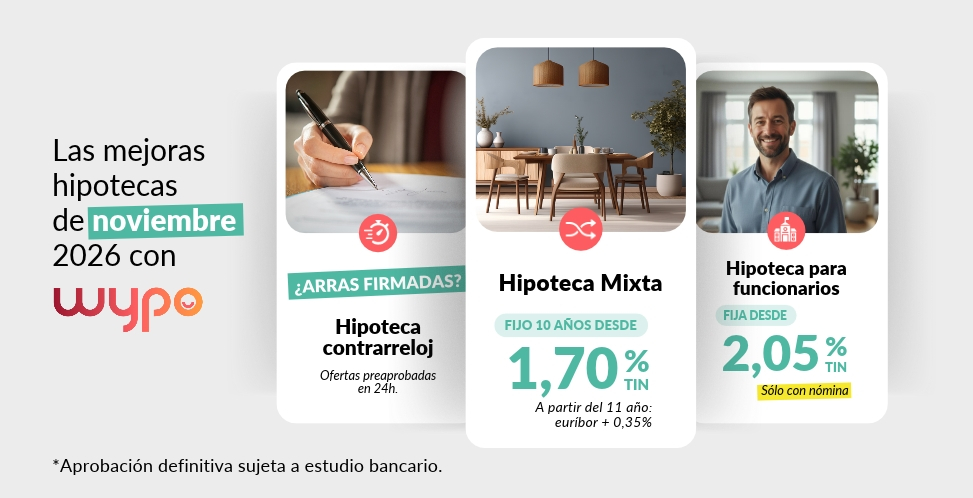
Mientras la mayoría de los bancos endurece sus condiciones, en Wypo seguimos consiguiendo hipotecas fijas sin vinculaciones por debajo del 2,50 % TIN y mixtas con el tramo fijo por debajo del 2 % TIN. Estas son las mejores hipotecas que estamos firmando en noviembre de 2026, por tramo de importe.
Respuesta rápida: en el tramo de más de 350.000 euros, las mejores condiciones del mes son una hipoteca fija solo nómina desde el 2,05 % TIN (2,07 % TAE), una fija bonificada desde el 2 % TIN (2,31 % TAE) y una mixta a 5 años con el tramo fijo desde el 1,20 % TIN (1,52 % TAE). En importes menores, los tipos de partida suben, como se ve en las tablas de cada tramo.
Cuanto mayor es el importe, mejores suelen ser las condiciones de partida: las operaciones grandes despiertan más interés comercial entre las entidades. Y ojo, un tipo más bajo no siempre es lo más barato, como verás al comparar por TAE.
Más de 350.000 €
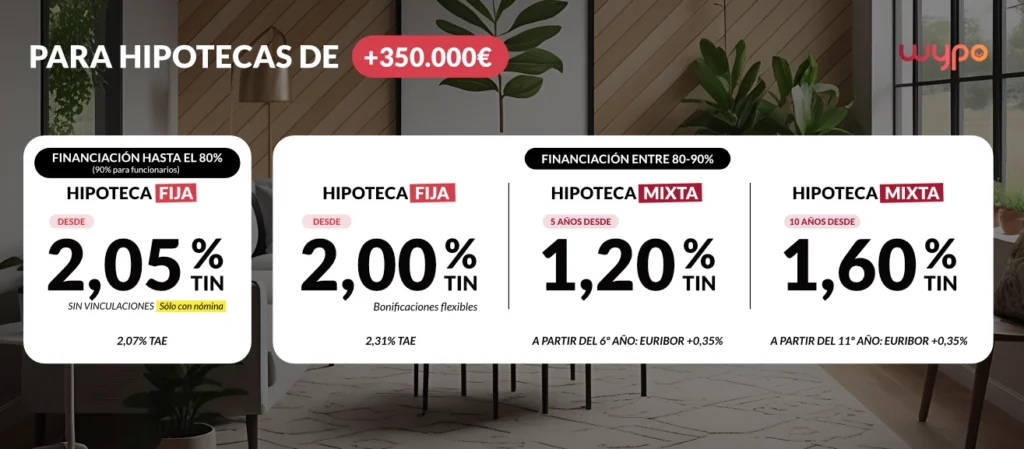
Es el tramo con los mejores tipos de partida. La fija solo nómina arranca en el 2,05 % TIN (2,07 % TAE) sin apenas vinculaciones, y el tramo fijo de la mixta a 5 años baja hasta el 1,20 % TIN (1,52 % TAE). La bonificada tiene el TIN más bajo, pero su TAE sube por el coste de los productos asociados.
| Producto | Tipo inicial | Condiciones |
|---|---|---|
| Fija bonificada | Desde 2 % TIN – 2,31 % TAE | Hasta 90 %. Nómina + seguros |
| Fija solo nómina, sin vinculaciones | Desde 2,05 % TIN – 2,07 % TAE | Hasta 80 % (90 % funcionarios). Solo nómina |
| Mixta 5 años | Tramo fijo 5 años desde 1,20 % TIN – 1,52 % TAE | Hasta 90 %. Euríbor + 0,35 % desde año 6 |
| Mixta 10 años | Tramo fijo 10 años desde 1,60 % TIN – 1,91 % TAE | Hasta 90 %. Euríbor + 0,35 % desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Las operaciones de importe elevado suelen despertar un mayor interés comercial entre las entidades. En Wypo te vamos a ayudar a optar a esta financiación. El tramo fijo de las mixtas se calcula sobre el euríbor; si quieres entender cómo te afectaría a partir del año 6, revisa cómo calcular tu hipoteca con el euríbor.
Más de 200.000 €
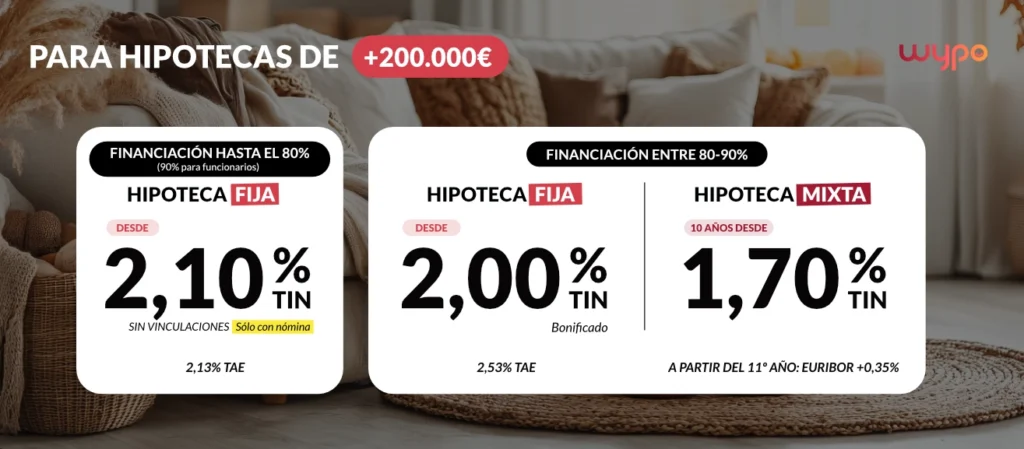
En este tramo los tipos de partida suben ligeramente respecto al anterior. La fija solo nómina arranca en el 2,10 % TIN (2,13 % TAE) y la mixta a 10 años en el 1,70 % TIN (2,24 % TAE). La bonificada mantiene el TIN en el 2 %, pero con una TAE más alta por las vinculaciones.
| Producto | Tipo inicial | Financiación |
|---|---|---|
| Fija solo nómina, sin vinculaciones | Desde 2,10 % TIN – 2,13 % TAE | Hasta 80 % (90 % funcionarios) |
| Fija bonificada | Desde 2 % TIN – 2,53 % TAE | Hasta 90 % |
| Mixta 10 años | Tramo fijo 10 años 1,70 % TIN – 2,24 % TAE | Hasta 90 %. Euríbor + 0,35 % desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Entre 100.000 y 200.000 €
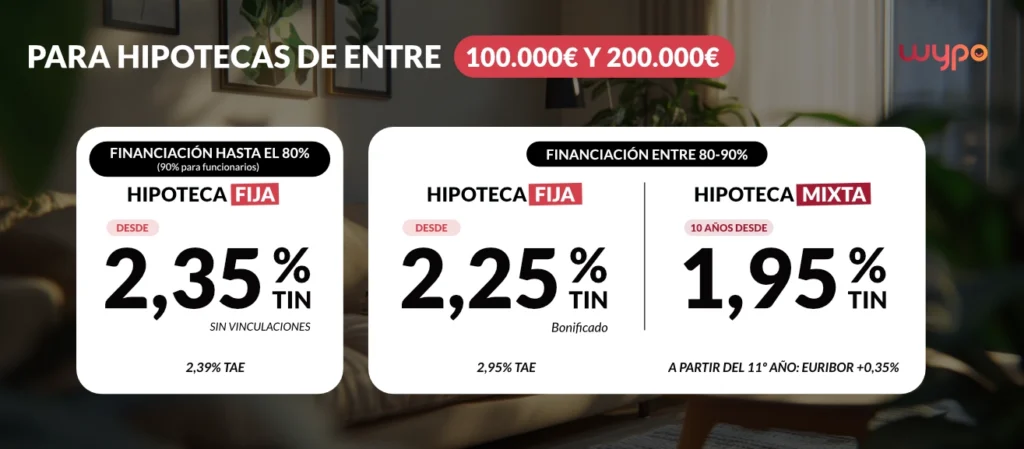
Es el tramo con los tipos de partida más altos de los tres, porque el importe financiado es menor y el interés comercial de las entidades también. La fija solo nómina arranca en el 2,35 % TIN (2,39 % TAE) y la mixta a 10 años en el 1,95 % TIN (2,65 % TAE). Aun así, siguen siendo condiciones competitivas frente a la media del mercado.
| Producto | Tipo inicial | Financiación |
|---|---|---|
| Fija solo nómina, sin vinculaciones | Desde 2,35 % TIN – 2,39 % TAE | Hasta 80 % (90 % funcionarios) |
| Fija bonificada | Desde 2,25 % TIN – 2,95 % TAE | Hasta 90 % |
| Mixta 10 años | Tramo fijo 10 años 1,95 % TIN – 2,65 % TAE | Hasta 90 %. Euríbor + 0,35 % desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Si en tu caso necesitas financiar por encima del 80 %, revisa qué opciones existen y qué requisitos piden en cómo financiar más del 80 % de la vivienda.
Cómo está el mercado este mes
Nuestros clientes consiguen de media un fijo del 2,40 %, frente al 3,08 % de tipo medio de las hipotecas firmadas en agosto, según el INE. Esa diferencia es lo que marca negociar con varias entidades a la vez en lugar de aceptar la primera oferta del banco.
El importe medio de esas hipotecas firmadas en agosto de 2026 fue de 181.285 euros. Puedes consultar la nota oficial en el INE.
Un tipo más bajo no siempre es la opción más barata: las vinculaciones, las comisiones y el coste total pueden hacer que una oferta con un tipo algo superior salga mejor. Para interpretar bien cada oferta, te ayuda la guía sobre cómo usar un simulador de hipoteca y leer el resultado.
Preguntas frecuentes
¿Cuál es la mejor hipoteca fija de noviembre de 2026?
Depende del importe. En el tramo de más de 350.000 euros, la fija solo nómina arranca en el 2,05 % TIN (2,07 % TAE). En el de más de 200.000, en el 2,10 % TIN, y entre 100.000 y 200.000, en el 2,35 % TIN. A mayor importe, mejor tipo de partida.
¿Es mejor una hipoteca fija sin vinculaciones o bonificada?
Conviene compararlas por TAE, no por TIN. En el tramo de más de 350.000 euros, la bonificada tiene un TIN más bajo (2 %) pero una TAE más alta (2,31 %) que la de solo nómina (2,05 % TIN, 2,07 % TAE), porque los productos vinculados cuestan dinero. Un TIN más bajo no siempre sale más barato.
¿Por qué baja el tipo cuanto mayor es el importe?
Porque las operaciones de importe elevado despiertan más interés comercial entre las entidades, que compiten por ellas ofreciendo mejores condiciones de partida.
¿Qué tipo medio consiguen los clientes de Wypo frente al mercado?
Un fijo del 2,40 % de media, frente al 3,08 % de tipo medio de las hipotecas firmadas en agosto de 2026, según el INE.
¿Qué financiación máxima dan estas hipotecas?
Hasta el 80 % en la fija solo nómina (90 % para funcionarios) y hasta el 90 % en la fija bonificada y en las mixtas, según las tablas de cada tramo.