Mejores hipotecas octubre 2026
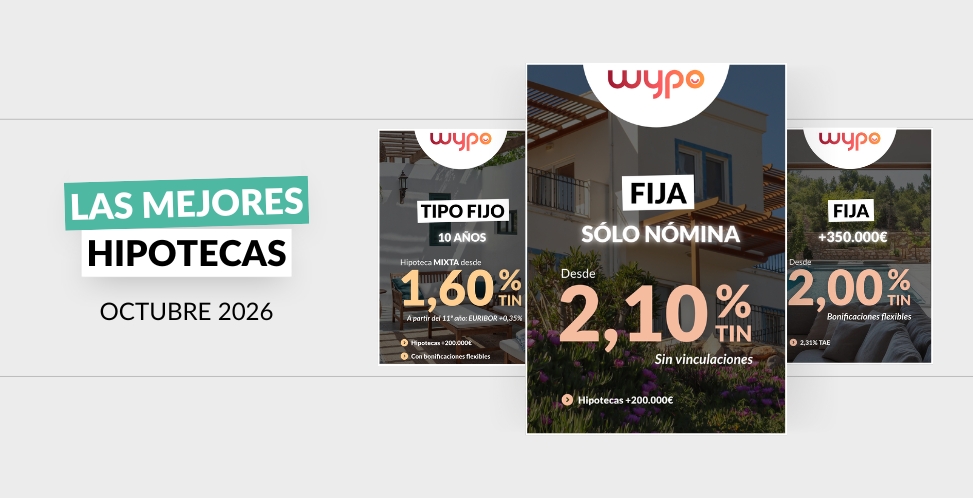
Otoño de hipotecas: fijas y mixtas con tramos fijos largos, siguen al frente; paralelamente el euríbor continúa por encima del 3%
Una de cada cuatro monedas. Es, en torno a eso, lo que se lleva la hipoteca de los ingresos mensuales medios de una familia: alrededor del 25%. Un porcentaje suficientemente importante como para contar con ayuda de un experto hipotecario que ayude a las familias a seleccionar la hipoteca que más se ajuste a sus necesidades actuales y futuras.
Cae la hoja y toca revisar las cuentas. Este octubre, las hipotecas mixtas, con tramos fijos iniciales más largos (5-10 años), y las fijas mantienen el liderazgo como mejor opción ante un euríbor que ha superado el 3% durante todo septiembre y no tiene pinta de que vaya a bajar. Si buscas hipoteca, querrás saber qué te pueden ofrecer los bancos este mes y en qué condiciones. Si ya tienes una hipoteca, lo que te preocupa, posiblemente, es cuánto va a subir tu cuota y si te conviene cambiarla. Te damos algunas de las opciones que podemos conseguir gracias a nuestros acuerdos especiales con más de 20 bancos.
Te identificamos las mejores hipotecas y te contamos cómo podemos ayudarte a optar a las que mejor encajan con tu perfil.
Las condiciones por importe este mes
Más de 350.000 €
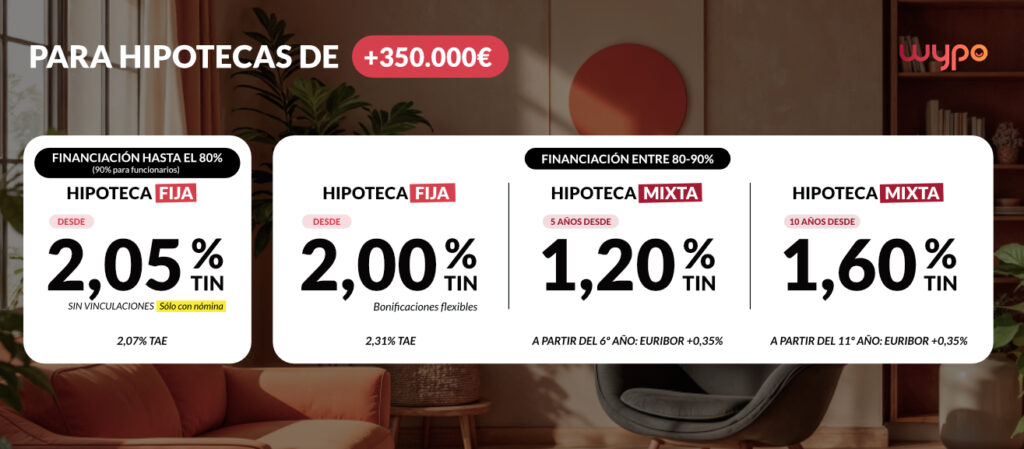
| Producto | Tipo inicial | Condiciones |
| Fija bonificada | Desde 2% TIN – 2,31% TAE | Hasta 90%. Nómina + seguros |
| Fija solo nómina, sin vinculaciones | Desde 2,05% TIN – 2,07% TAE | Hasta 80% (90% funcionarios). Solo nómina |
| Mixta 5 años | Tramo fijo 5 años desde 1,20% TIN – 1,52% TAE | Hasta 90%. Euríbor + 0,35% desde año 6 |
| Mixta 10 años | Tramo fijo 10 años desde 1,60% TIN – 1,91% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Las operaciones de importe elevado suelen despertar un mayor interés comercial entre las entidades. El volumen de intereses y la posibilidad de captar a un cliente con ingresos altos permiten acceder a condiciones que no siempre están disponibles en préstamos más pequeños. En Wypo te vamos a ayudar a optar a esta financiación.
Más de 200.000 €
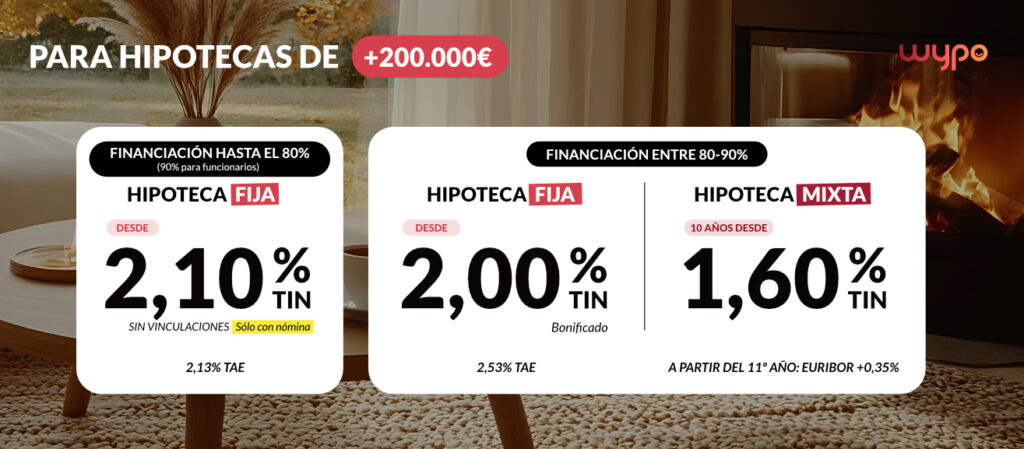
| Producto | Tipo inicial | Financiación |
| Fija solo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Entre 100.000 y 200.000 €
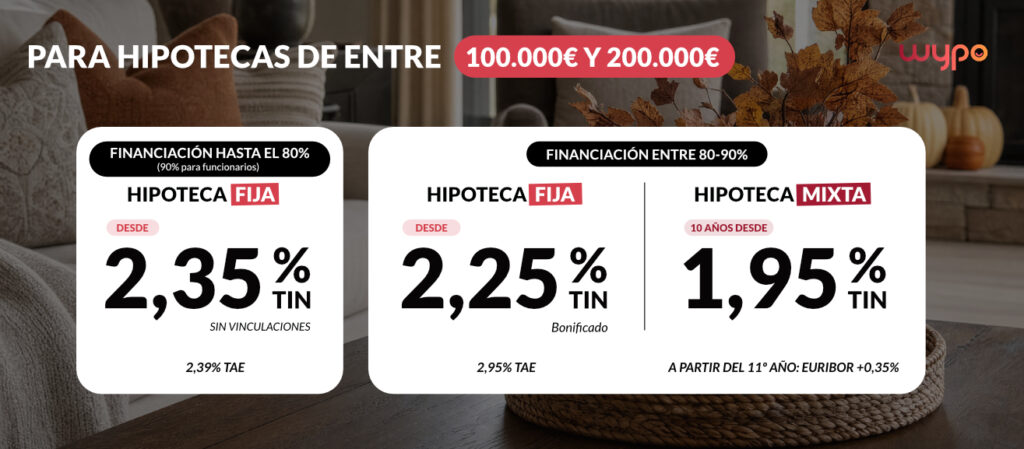
| Producto | Tipo inicial | Financiación |
| Fija solo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación.
Atiende el Euríbor si tu hipoteca es variable o mixta
El euríbor cerró septiembre en el 3,247%, según el Banco de España. Por eso si tu hipoteca es variable, o vas a entrar en el tramo variable de una mixta, lo más probable es que tu próxima revisión suba.
Ejemplo de subida de cuota.
Supongo 150.000€ de capital pendiente, 25 años por delante y euríbor + 1%:
- Revisión anual (septiembre de 2025, 2,172%, frente a 3,247%): la cuota pasa de unos 725 € a unos 812 €. Son unos 88 € más al mes, alrededor de 1.050 € al año.
- Revisión semestral (marzo de 2026, 2,565%, frente a 3,247%): pasa de unos 756 € a 812 €, unos 56 € más al mes.
Ante esto, puedes plantearte una mejora de tu hipoteca con otra entidad y en condiciones más favorables que te permitan ahorrar miles de euros.
En Wypo te acompañamos para encontrar las mejores hipotecas para ti y para optar a las ofertas que mejor encajen con tu perfil y tus necesidades actuales. Gratis y sin compromiso.
Comparar y Prepararse es la Clave
En octubre de 2026 en Wypo aún mantenemos hipotecas fijas y mixtas gracias a nuestros acuerdos especiales con las entidades con condiciones competitivas. Con un euríbor por encima del 3% y la reunión del BCE del 29 de octubre en el horizonte, comparar toda la operación importa más que nunca. Con los precios de la vivienda frenando su subida, pero sin bajar, esperar tiene su propio riesgo: quien aguarda a que bajen los tipos puede acabar pagando más por la casa, y quien aguarda a que baje el precio puede acabar con una hipoteca más cara.
Un tipo de interés más bajo no siempre es la opción más barata: las vinculaciones, comisiones y el coste total pueden hacer que una oferta con un tipo algo superior salga mejor. Por eso, es fundamental contar con la ayuda de un experto hipotecario que te ayude a entender qué vas a firmar y estructure tu operación para que tengas las mejores condiciones para ti.
Cuéntanos tu caso
Ya sea tu primera hipoteca, una nueva hipoteca para la compra o una mejora de la que ya tienes, en Wypo trabajamos con más de 20 entidades para encontrar la que encaja con tu perfil, sin coste y sin compromiso. Calcula tu hipoteca o habla con nuestro equipo.