Seguro de vida o de amortización, entrevista en Castilla-La Mancha Despierta
Dos pólizas que se confunden y dos resultados muy distintos para los herederos
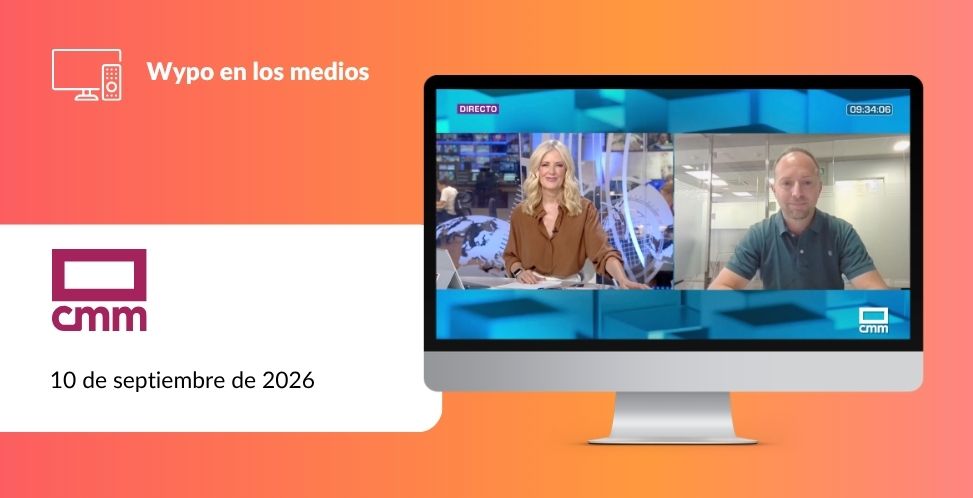
Joaquín García, experto hipotecario de Wypo, estuvo el pasado 10 de septiembre en Castilla-La Mancha Despierta, el programa matinal de Castilla-La Mancha Media, para aclarar qué ocurre con la hipoteca cuando fallece el titular y por qué conviene no confundir el seguro de vida con el de amortización.
Cada seguro hace una cosa distinta
El seguro de amortización está diseñado para saldar la deuda pendiente con la entidad: el banco cobra directamente y la vivienda queda libre de cargas. El seguro de vida convencional, en cambio, entrega un capital a los beneficiarios designados, y la familia decide libremente si lo destina a cancelar la hipoteca o a cualquier otro fin. La diferencia es importante: con el primero la deuda se extingue, y con el segundo solo si los herederos así lo deciden.
Antes de decidir nada, comprueba qué póliza había
El primer paso es solicitar el Certificado de Últimas Voluntades, donde constan los seguros vigentes del fallecido. Con esa información se sabe si la deuda queda cubierta del todo, en parte o nada. Desde Wypo recomiendan además comunicar la situación al banco cuanto antes, para que los herederos puedan ponerse de acuerdo sin presiones. Para repasar el resto de trámites, tienes nuestra guía sobre la gestión de la hipoteca ante un fallecimiento.
Si te quedas con la vivienda y quieres saber en qué condiciones podrías mantener la hipoteca, en Wypo te acompañamos a comparar opciones entre varias entidades, sin coste y sin compromiso. Puedes empezar a comparar condiciones ahora.
Puedes ver la entrevista completa en CMM Play.